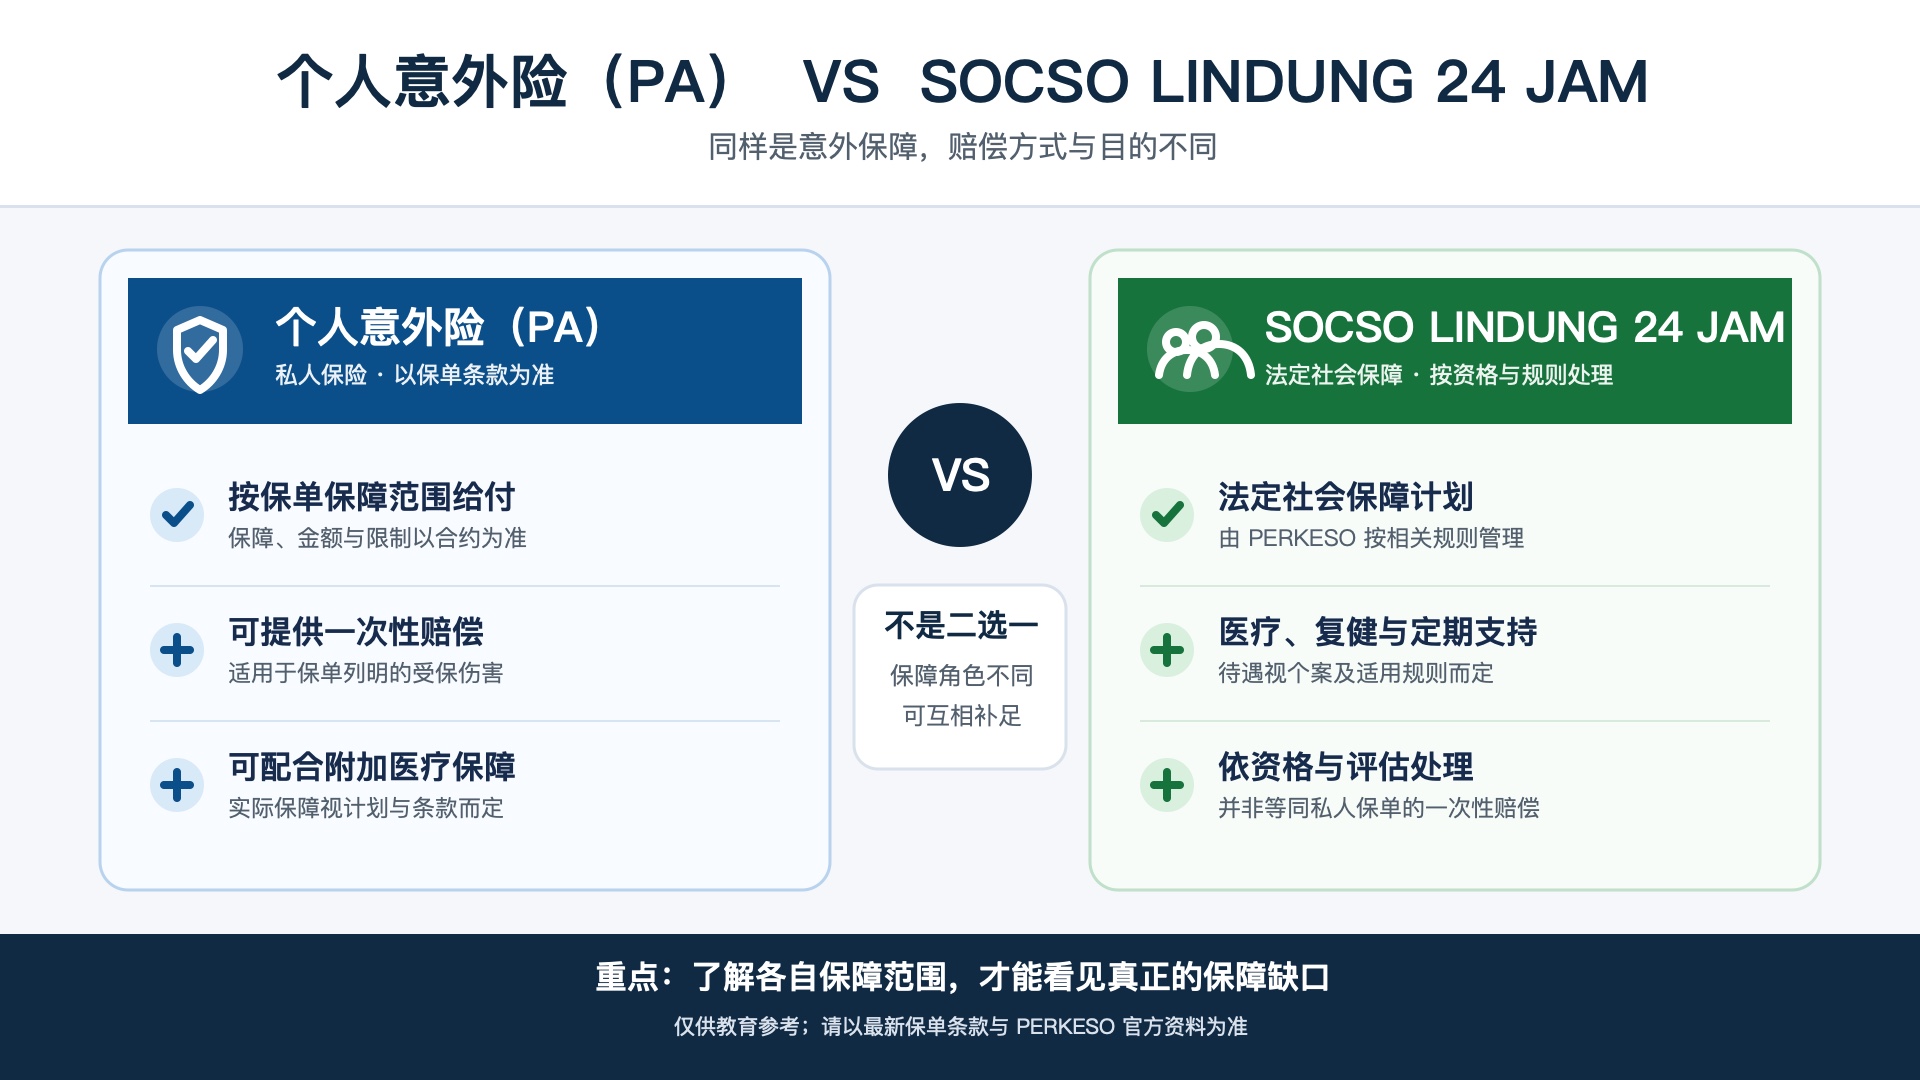
两者都保障意外,但运作方式不同
很多人以为自己购买的个人意外险(PA)和 SOCSO 的 LINDUNG 24 JAM 是同一种保障。其实,两者的目的、赔偿方式和索赔流程都不同,但可以互相补足。
1. 自己购买的个人意外险(PA)
个人意外险是向保险公司购买的私人保单。以图中的 Allianz 示例为例,方案包括:
- RM310,000 保额
- 按保单所列的受保伤残比例,以一次性赔偿(Lump Sum)方式给付
- 医疗费用由附加的医疗卡承担,但须符合医疗卡条款
- 其他意外相关福利,例如意外住院津贴,须以保单利益表为准
重点是:私人 PA 的保障范围、赔偿额度和限制,都以你所购买的保单合约为准。
2. SOCSO LINDUNG 24 JAM
LINDUNG 24 JAM 是 PERKESO 推出的非工伤事故保障计划,主要为符合资格的员工提供全天候保障,包括部分发生在工作时间以外、且与工作或职务没有直接关系的意外。PERKESO 官方资料说明,该计划包括24小时保障及由 PERKESO 负担的医疗费用。
相关福利按照当时适用的法定赔偿表及 PERKESO 的评估处理。根据个案,可能包括医疗、复健及定期福利,并不一定等同于私人 PA 的一次性赔偿。
图中的例子
图表将私人 PA 的“失去一条腿”一次性赔偿,与 PERKESO 对膝下截肢及膝上截肢的每月福利例子放在一起比较。两者不能直接当成同一种产品比较:前者依据私人保单,后者依据 PERKESO 的法律规定及评估。
简单总结
- 私人 PA:个人购买的保险,以保单合约及保额为基础
- LINDUNG 24 JAM:社会保障,以法定福利及 PERKESO 评估为基础
- 私人 PA 可能针对受保伤残提供较高的一次性赔偿
- LINDUNG 24 JAM 可能提供医疗、复健及定期福利
- 拥有其中一项,并不代表自动拥有另一项
真正重要的不是简单地问“PA 还是 SOCSO”,而是了解两者各自保障什么,以及你的保障缺口在哪里。
重要更新
缴费规则及金额可能会改变。根据目前 PERKESO 官方资料,本地员工参与 LINDUNG 24 JAM 已改为自愿性质。阅读图表中的金额时,应先核对最新的 PERKESO 福利表及自己的保单条款。
本文仅供一般教育用途,不构成保险建议或法律意见。
资料来源: PERKESO 官方 LINDUNG 24 JAM 资料:https://www.perkeso.gov.my/en/our-services/protection/lindung-24-jam.html
免责声明
本文仅供教育参考用途,不构成任何财务或保险专业建议。保障内容及条款以实际保单合约为准。如需个人化建议,请与 Faith 联系。