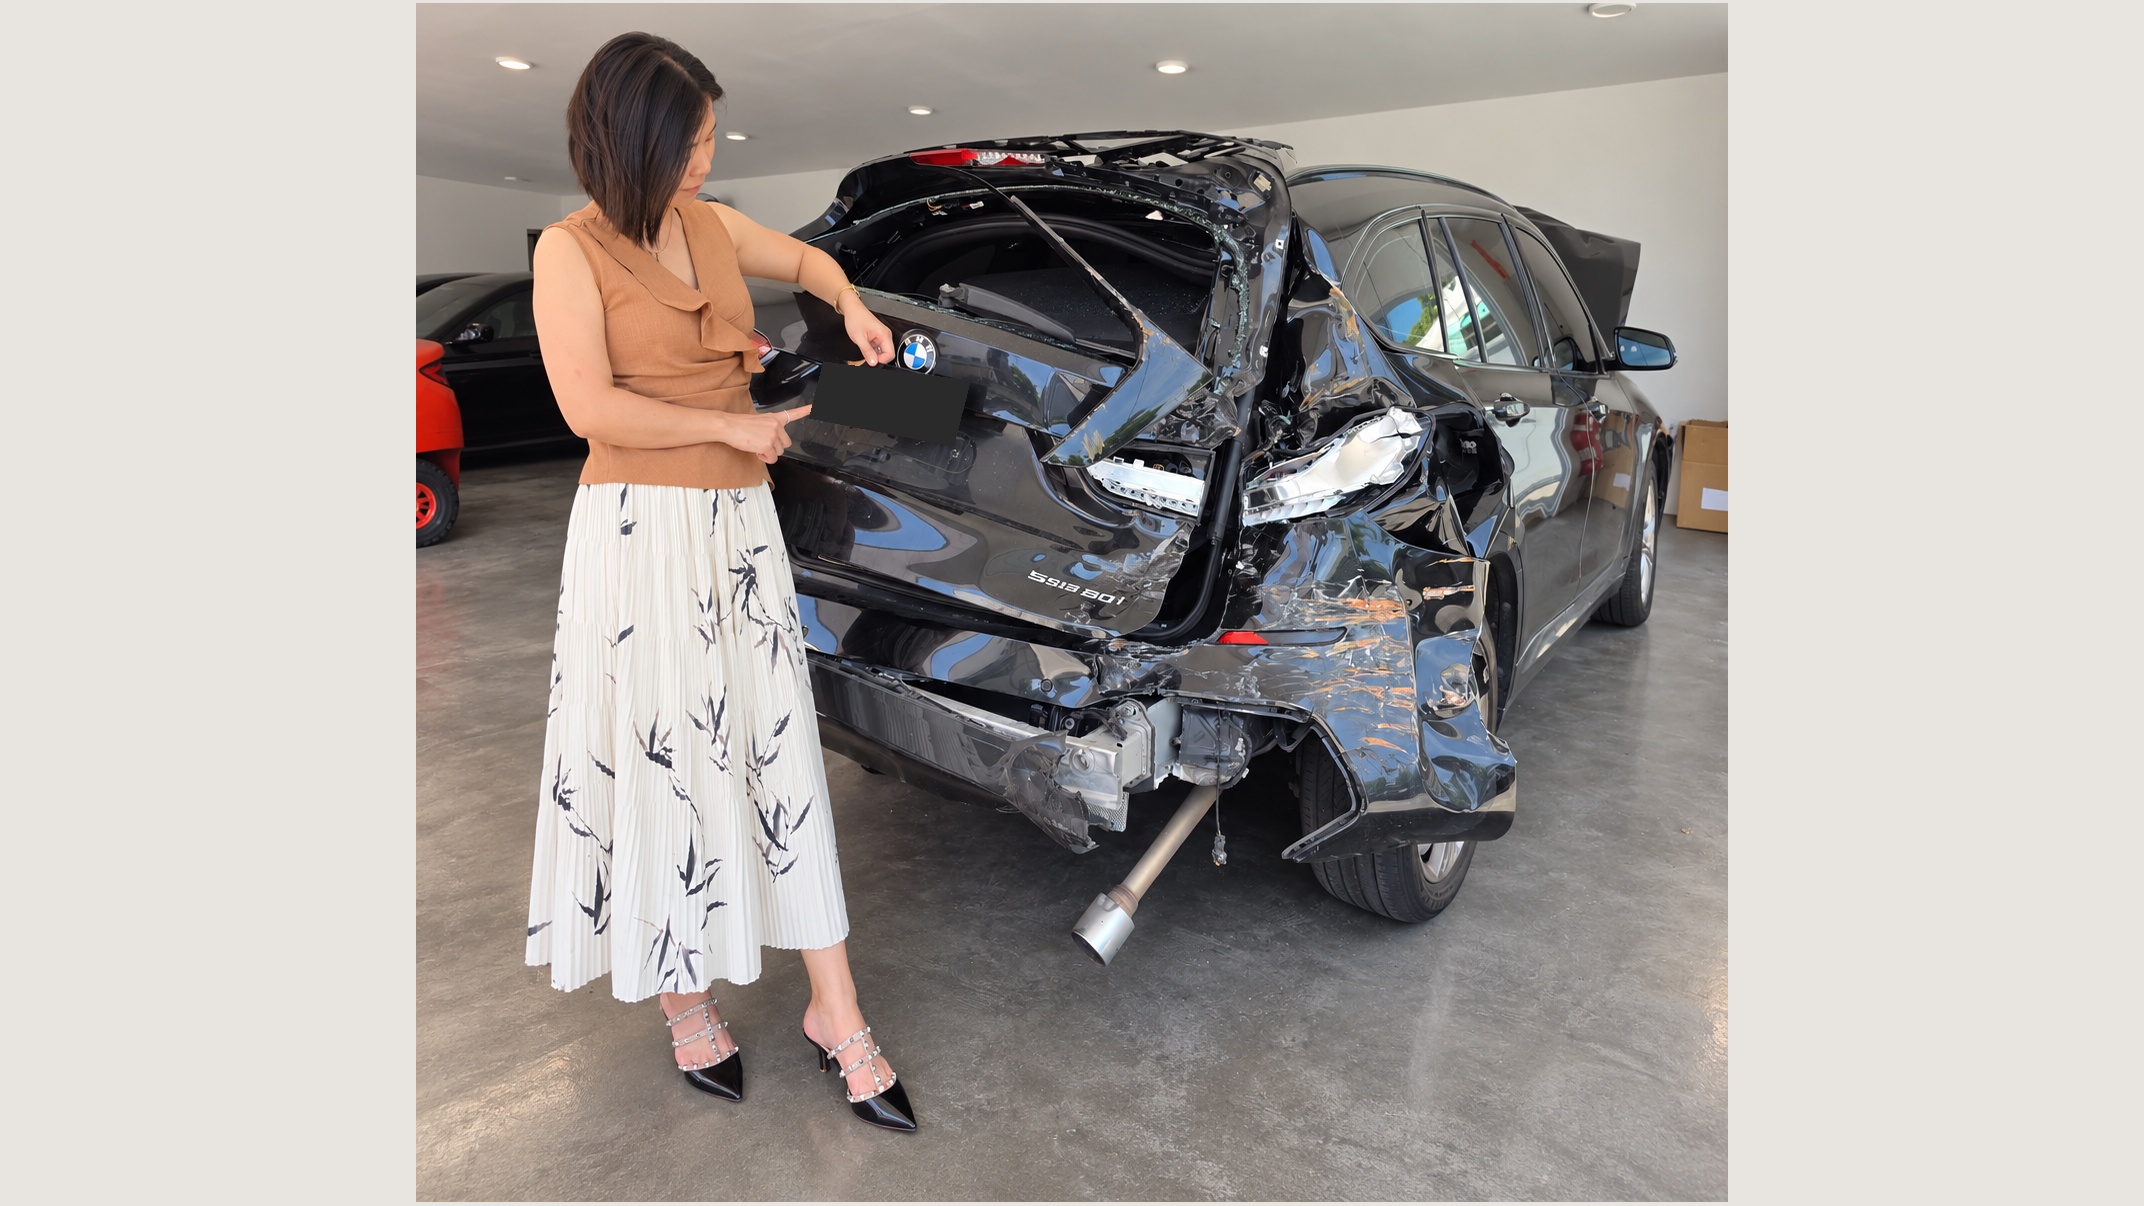
事故发生当天,我其实很冷静。 报警。 处理现场。 联络保险。 安排拖车。 处理车厂。 安排孩子。 该做什么,我就做什么。 我没有大哭,也没有崩溃。 直到晚上回到家,我累得睡着。 凌晨四点,我突然醒来。 脑海里一直重复着当天被撞的画面。 那一刻,我第一次很清楚地想到: 如果那辆罗厘再偏一点呢? 如果撞的不是车尾? 如果我受了重伤? 如果我残疾了? 如果那天,我真的没有回家? 想到这里,我已经完全不在意那辆 BMW 值多少钱了。 我想到的是我的丈夫、两个孩子,还有他们之后的人生。 那一刻我才明白,我们平时说的“风险”,其实很抽象。 死亡很抽象。 永久残疾很抽象。 意外也很抽象。 直到有一天,你真的和它靠得很近,才会知道:人生真的可能在几秒钟里被改写。 如果只是车坏了,其实还好。 车子的损失,还可以按保单条款申请理赔。 车可以再买,钱可以再赚。 可是,如果那一天,受损的是我的身体呢? 如果我还活着,却不能再工作、照顾孩子、开车,不能像现在这样生活呢? 那时候,一个家庭要面对的,不只是医药费。 还有收入中断、长期照顾、生活费、孩子的教育,以及房贷、车贷和日常开支。 甚至照顾我的人,也可能因此减少工作。 所以这次事故以后,我重新检视自己的人寿保险、意外保险和永久及完全残疾(TPD)保障。 我也更确定,这些保障不能只被看成一张保单。 人寿保险,是如果有一天我不在了,我还能为家人留下什么。 意外保险,则让我认真了解:如果突如其来的事故改变了我的身体,保单对承保范围内的意外能提供哪些经济支持。 TPD 保障让我想到:如果我活着,却因符合保单定义的永久及完全残疾而无法像以前那样工作,家庭还能不能继续生活。
但不是所有无法工作或永久残疾的情况,都符合 TPD。是否达到“永久及完全残疾”,须按相关保单的定义、评估要求及给付条件判断;人寿和意外保险的给付,也同样须符合各自的保单条款。 很多人听到保险,第一反应是:“我应该不会这么倒霉吧。” 其实我以前也明白,大部分人都会这样想。 因为在日子平顺的时候,我们很难想象“不正常的人生”。 可是那一天,当我从一辆严重损毁的车里平安走出来后,我突然觉得:
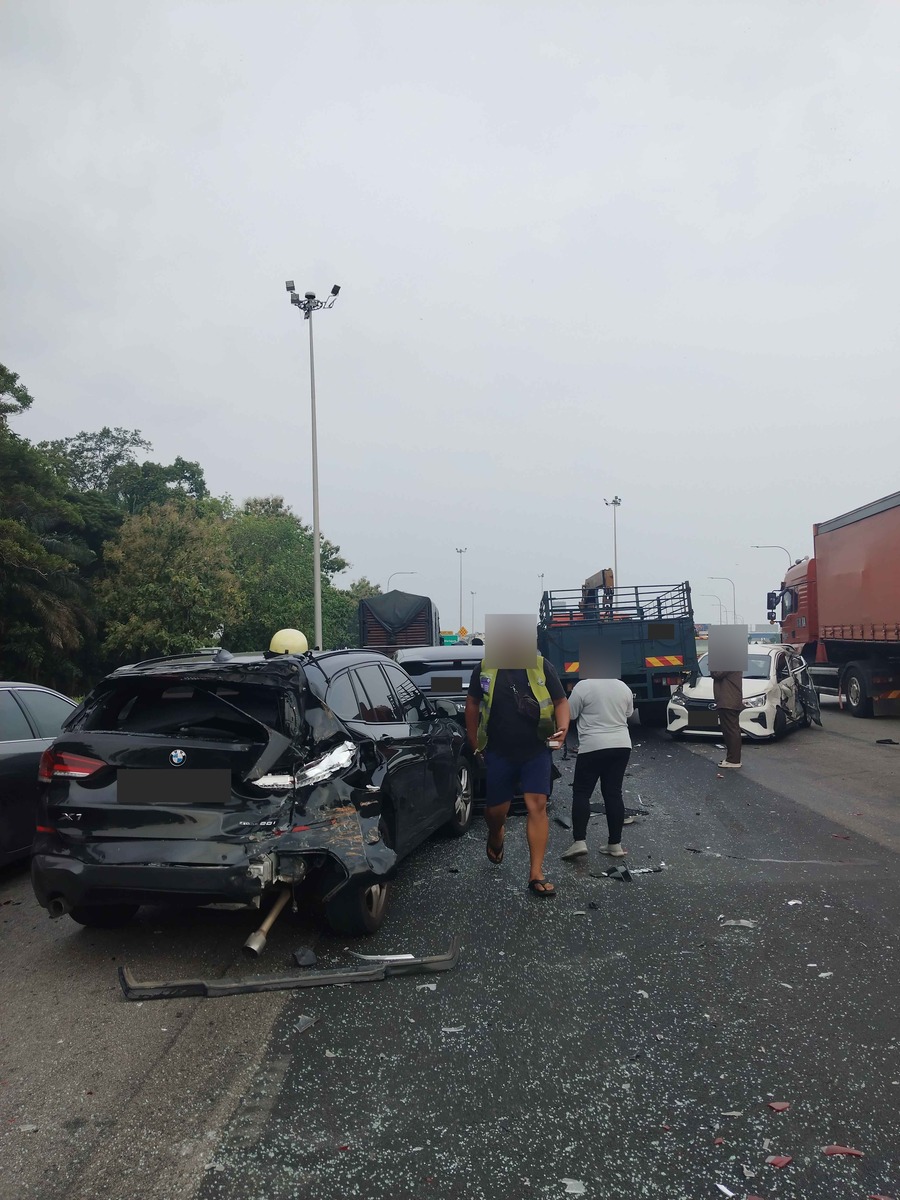
保险从来不是用来预测自己会不会倒霉。 它要回答的是一个问题: 如果真的发生了,我爱的人怎么办? 我现在有丈夫,有孩子。当然希望自己可以陪他们很久很久。 但爱一个人,不只是希望自己永远陪着他。 有时候,真正成熟的爱,是愿意为那个“万一”做准备。 如果我不在了,我不希望丈夫一边承受失去我的痛,一边还要担心钱。 我不希望孩子因为少了妈妈,连教育、生活和未来都被迫改变。 如果我没有离世,却符合保单定义的永久及完全残疾,我也不希望自己成为家庭唯一的经济压力来源。 所以我一直觉得,买保险不是因为害怕死亡,而是因为珍惜现在拥有的人生。 我们希望无论发生什么,这个家都还有一点底气。 那一场意外最后没有带走我。 它让我的车严重受损,却让我平安回到家。 我最感恩的,是还有机会继续做妈妈、做太太,做自己喜欢的工作。 也还有机会提醒更多人:不要等到真的靠近一次意外,才开始想保障够不够。 我们真正要保护的,从来不是一张保单上的数字。 我们保护的是:如果有一天人生突然改变,家人的生活还能不能继续。 这才是我心里,人寿、意外和永久及完全残疾(TPD)保障真正的意义。
如果这段经历也让你想起自己的家人,不妨把现有保单拿出来,看看人寿、意外和 TPD 各自保什么、不保什么,以及是否符合现在的家庭需要。有不明白的地方,可以通过 WhatsApp 聊聊,或留下资料。
本文说明: 本文为个人事故经历与保障检视感想,并非任何人寿、个人意外或 TPD 产品的给付承诺,也不表示本次事故已获相关赔偿。永久及完全残疾(TPD)不等同于一般永久残疾或任何无法工作的情况;其定义、评估要求、适用年龄、除外事项及给付条件,应以相关保单合同为准。人寿及意外保险的承保风险、保障范围与理赔条件亦须逐项核实,请参阅相关保险公司的最新保单文件。
免责声明
本文仅供教育参考用途,不构成任何财务或保险专业建议。保障内容及条款以实际保单合约为准。如需个人化建议,请与 Faith 联系。