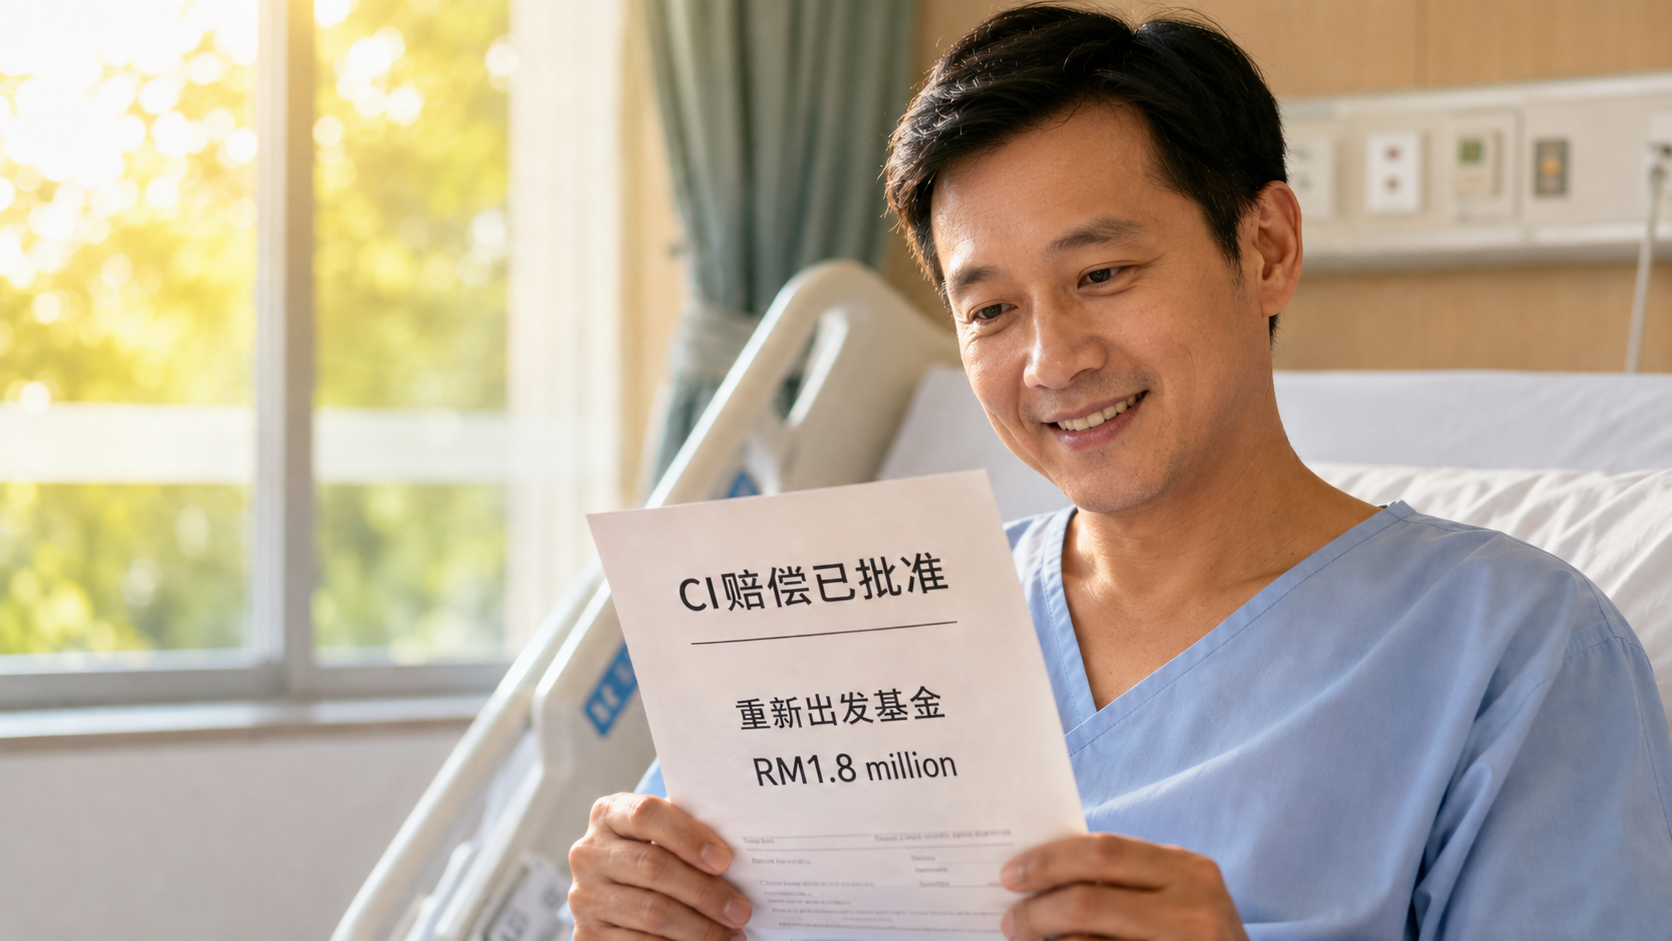
他每个月收入RM30,000,是家里主要的经济支柱。
孩子的教育、父母的家用、房贷车贷、家庭开销,还有夫妻原本安排好的退休计划,都建立在他持续工作的能力上。
一场突如其来的重病,让他住进ICU长达12个星期,前后接受约8次手术,医疗费用累计约RM1.3 million。
幸运的是,大部分符合保单条款的医疗费用由医药卡承担。
但是,医药卡解决了医院的账单,却无法代替他每个月带回家的RM30,000。
每个人赚的钱不同,承担的责任也不同
一个人赚得多,不代表他突然失去收入时就不会受影响。
因为无论收入多少,每个人都会按照自己的收入,安排相应的生活与责任:
孩子读什么学校、每个月给父母多少家用、承担多少贷款、准备多少教育金,以及计划几岁退休。
这些安排,不会因为一场病而自动暂停。
一个月收入RM30,000,一年的收入就是RM360,000。
如果他需要五年治疗、复健和重新建立工作能力,家庭可能面对的收入缺口,便高达:
RM30,000 × 12个月 × 5年 = RM1.8 million
这才是一个高收入者真正需要保护的价值。
不是因为他现在没有钱,而是因为他原本拥有持续赚钱的能力。
不要让一场病,打乱十几年的人生计划
如果没有足够的现金准备,疾病带走的可能不只是健康。
为了支付生活费,家庭可能被迫动用孩子的教育金。
原本准备退休的钱,可能需要提前拿出来使用。
投资计划被迫中断,资产可能需要变卖,家人的生活品质也必须重新调整。
病人虽然被医生救了回来,却发现自己多年来安排好的人生,已经被一场病全部打乱。
这正是重大疾病保障,也就是CI,最重要的价值。
CI不是拿来重复支付医院账单,而是在人生经历一场暴风雨之后,给自己重新出发的底气。
医药卡付治疗费,CI保护未来的生活
医药卡主要承担符合保单条款的住院、手术和治疗费用。
可以说,医药卡准备的是给医院的钱。
CI赔偿则是一笔可以灵活使用的现金,它可以继续支付:
孩子的教育费、家庭生活费、贷款、父母家用、复健费用,以及病人无法工作期间的收入缺口。
更重要的是,它可以让病人不必在身体还没有恢复时,因为害怕没有收入而勉强回到工作岗位。
当生活已经有所安排,他才有条件告诉自己:
我不需要急着证明自己。我可以先把身体养好,再重新出发。
建议:为自己准备五年的重新出发资金
对于家庭主要收入者,可以把五年年收入作为评估CI需求的一个重要规划基准。
以这个个案为例:
- 月收入:RM30,000
- 年收入:RM360,000
- 五年收入:RM1.8 million
这并不代表每个人都必须购买完全相同的金额。
实际CI需求仍需结合现有储蓄、配偶收入、家庭责任、负债、已有保障及个人保费承担能力来规划。
但至少要认真问自己:
如果我需要五年才能恢复,我现在的CI,够不够让我重新站起来?
不要只计算一场病需要多少医药费。
也要计算自己需要多少时间,才能恢复健康、重建事业,再次找回原来的收入能力。
你最值得保护的资产,是会赚钱的自己
房子可以买保险,汽车可以买保险,公司重要的机器也会被保护。
可是,真正负责供房子、养汽车、教育孩子和照顾父母的人,有没有被充分保护?
一个会赚钱的人,本身就是家庭最珍贵的资产。
医药卡帮助医生把病治好。
CI则保护病人的收入、家庭的计划,以及重新出发的机会。
我们无法阻止暴风雨到来。
但可以事先准备一笔钱,让自己经历暴风雨以后,不需要变卖未来,不需要牺牲孩子的教育,也不需要耗尽原本准备好的退休生活。
因为CI真正保护的,不只是患病时的自己。
它保护的是那个康复以后,仍然有底气重新站起来的人生。
本文根据真实理赔个案整理。五年年收入仅作为需求分析与规划参考,并非适用于所有人的固定保障标准。实际保障需求、疾病定义、赔偿资格与金额,须根据个人财务情况、保单条款及保险公司的正式审核结果而定。
免责声明
本文仅供教育参考用途,不构成任何财务或保险专业建议。保障内容及条款以实际保单合约为准。如需个人化建议,请与 Faith 联系。